Modal Usaha Kecil Lewat KUR: Skema Bunga Ringan yang Disubsidi Negara
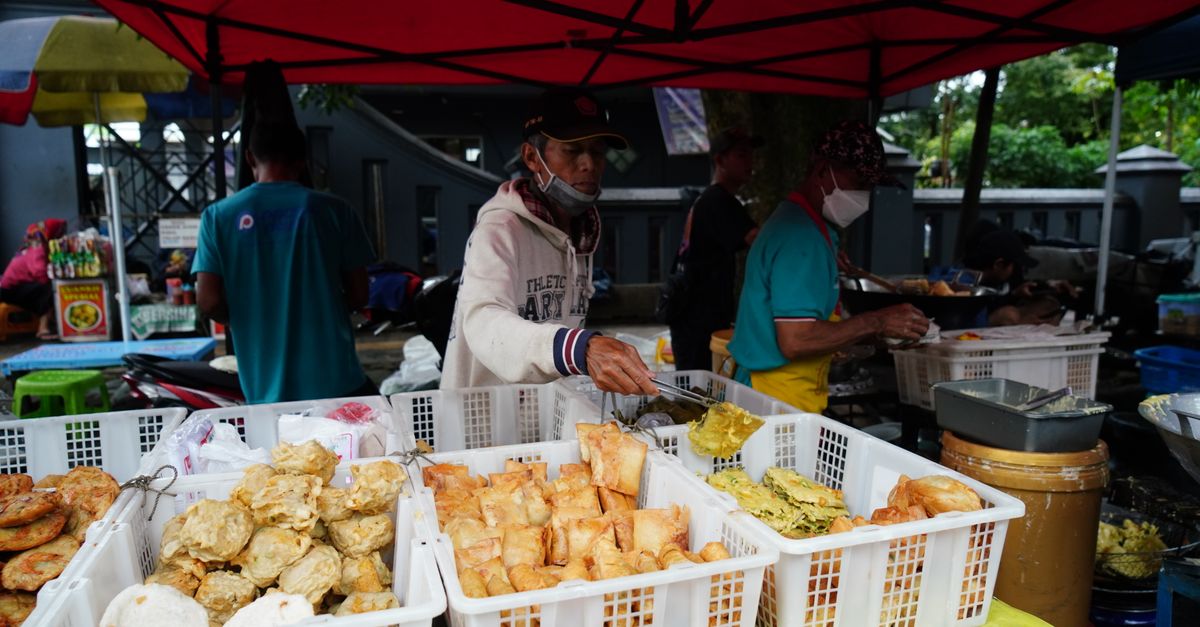
Antara warung yang sekadar bertahan dan warung yang berkembang, pembedanya sering satu hal saja: akses modal yang masuk akal. Di titik itulah Kredit Usaha Rakyat (KUR) berperan — pinjaman untuk usaha kecil yang bunganya diringankan karena sebagian ditanggung pemerintah.
Keistimewaan KUR
Karena negara ikut memikul beban bunganya, tarif KUR berada jauh di bawah kredit usaha komersial pada umumnya. Penyalurannya lewat bank-bank yang ditunjuk resmi, dan skemanya bertingkat mengikuti ukuran usaha: dari pinjaman mikro untuk usaha rumahan sampai plafon lebih besar untuk usaha yang sudah mapan jalannya.
Syarat pengajuannya
Intinya dua: punya usaha produktif yang sudah benar-benar berjalan — lazimnya minimal enam bulan — dan tidak sedang memikul kredit produktif dari tempat lain. Berkas yang umum diminta: KTP, Kartu Keluarga, dan bukti legalitas usaha sederhana, bisa berupa Nomor Induk Berusaha (NIB) atau surat keterangan usaha dari kelurahan.
Ajukan tanpa perantara
Jalur yang benar hanya satu: datang sendiri ke kantor cabang bank penyalur atau kanal resminya, lalu konsultasikan skema yang pas untuk skala usaha Anda. Calo yang menjanjikan “dijamin cair” dengan imbalan adalah bendera merah — pengajuan KUR tidak mengenal biaya semacam itu, dan tidak ada calo yang bisa mendikte keputusan bank.
Modal harus bekerja
Prinsip kredit usaha yang sehat: setiap rupiah pinjaman harus menghasilkan. Belanjakan untuk stok, peralatan produksi, atau perluasan yang jelas menaikkan omzet — jangan untuk konsumsi. Dan lakukan hitungan sederhana sebelum tanda tangan: kalau tambahan untung dari modal itu tidak sanggup menutup cicilannya, masalahnya bukan di pinjaman — melainkan di waktunya yang belum tiba.