Paylater Itu Utang: Memakai Tanpa Terjerat
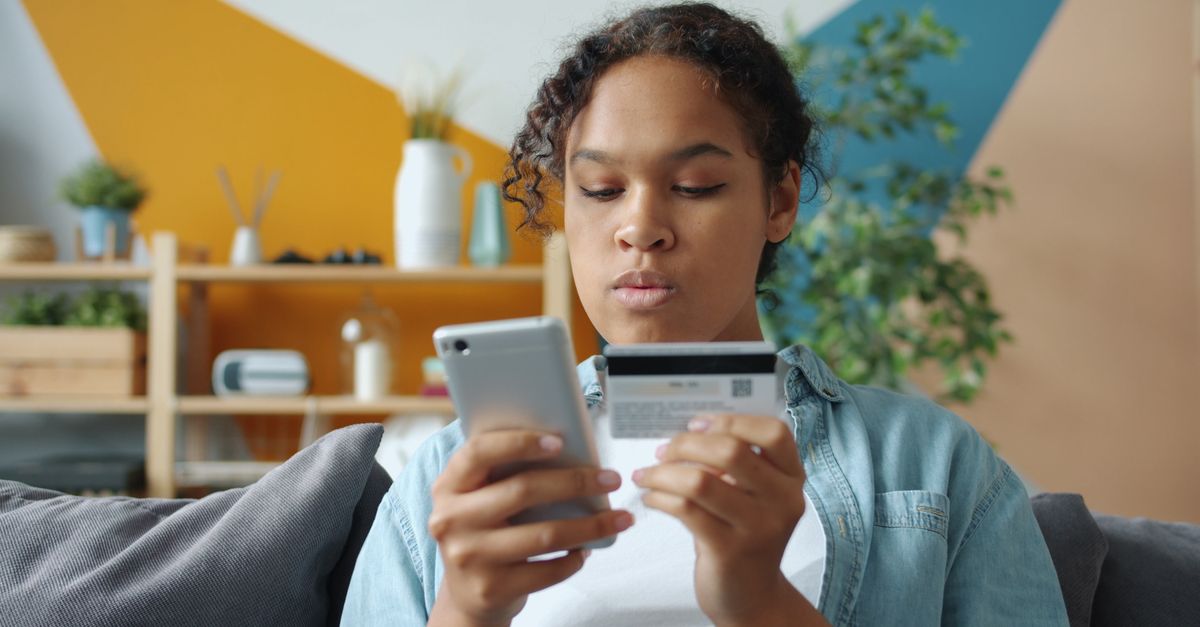
Tiga ketukan di layar, barang meluncur ke rumah, bayarnya belakangan. Dari semua produk kredit yang pernah ada, paylater adalah yang paling tidak terasa seperti utang — dan tepat di situ bahayanya bersembunyi, sebab ia utang seutuhnya.
Membuka kemasannya
Di balik tombol mulus itu, paylater adalah pinjaman konsumtif dari perusahaan pembiayaan atau fintech yang bermitra dengan platform belanja. Ada bunga atau biaya layanan, ada denda telat, dan — yang paling jarang disadari — setiap transaksinya tercatat sebagai fasilitas kredit atas nama Anda di SLIK, catatan yang kelak dibuka bank ketika Anda mengajukan KPR.
Jebakan tumpukan kecil
Per transaksi, cicilannya memang terasa receh. Yang mematikan adalah akumulasinya: lima pembelian “cuma seratus ribuan” sama dengan setengah juta lebih setiap bulan — itu sebelum denda. Dan perilaku manusia sudah terbaca: orang berbelanja lebih banyak saat proses bayarnya tidak terasa. Paylater memang sengaja dibuat untuk tidak terasa.
Protokol pemakaian yang waras
Ubah cara pandang: limit paylater bukan uang Anda — ia bahaya yang belum meledak. Pakai hanya untuk pembelian yang memang sudah direncanakan, cukup satu platform agar mudah diawasi, dan pastikan gabungan semua cicilan tetap di bawah sepertiga penghasilan. Lunasi penuh dan tepat waktu; denda paylater kelihatan kecil nominalnya tetapi kejam bila dihitung persentasenya.
Alarm untuk berhenti total
Tiga gejala ini artinya lampu merah: memakai paylater untuk beras dan tagihan pokok, membayar tagihan paylater dengan pinjaman lain, atau tidak lagi hafal berapa total tagihan bulan ini. Pada titik itu ia bukan alat belanja lagi — ia gerbang jerat utang. Bekukan dulu, bereskan sisanya, baru pertimbangkan ulang.